Points-clés
- Un contrôle fiscal de l'administration canadienne (Canada Revenue Agency, CRA), ouvert fin 2015 sur la Muslim Association of Canada (MAC), a produit des sources primaires rares sur le fonctionnement d'une organisation « héritière » des Frères musulmans en Occident.
- Les pièces, descellées par la justice ontarienne, documentent trois faisceaux : l'implication de dirigeants de MAC dans la confrérie égyptienne, le soutien à des structures qui lui sont liées, et la transférabilité de l'appartenance entre MAC et des branches étrangères.
- La CRA conclut que MAC agit au service de l'organisation des Frères, et non de sa seule idéologie, et évoque une « autorité » exercée sur sa direction.
- Les auteurs ne se prononcent pas sur le fond du litige fiscal et laissent ouverte la question de savoir si le cas vaut au-delà du Canada.
1. Présentation
- Objet. Lecture des pièces issues d'un contrôle fiscal canadien visant la Muslim Association of Canada (MAC) et de ce qu'elles révèlent du rapport entre organisations héritières des Frères musulmans en Occident et organisations mères au Moyen-Orient.
- Auteurs. Lorenzo Vidino et Sergio Altuna, Program on Extremism, George Washington University.
- Parution. Janvier 2025.
- Nature. Rapport de recherche fondé sur des sources primaires judiciaires.
- Corpus. Documents de l'affaire Muslim Association of Canada v. Attorney General of Canada, descellés par la Cour supérieure de justice de l'Ontario, reprenant l'audit de la CRA.
2. Méthodologie
- Sources. Courriels et documents internes de MAC reproduits dans l'audit de la CRA, rendus publics après le descellement des pièces par la justice ontarienne.
- Périmètre de l'audit. Exercices fiscaux de juillet 2012 à juin 2015 ; plus de treize mois d'investigation ; trente visites de sites, vingt-sept entretiens, l'examen d'environ un million de transactions sur soixante comptes bancaires et de 415 874 courriels.
- Posture des auteurs. Aucune position prise sur le bien-fondé juridique du dossier ; respect de la présomption d'innocence ; exclusion des informations sensibles et limitation aux dirigeants déjà publiquement connus.
- Précautions énoncées. Les auteurs soulignent que les courriels, même restitués intégralement, appellent une contextualisation qui n'est pas toujours accessible, et que le matériau demeure suggestif plus que probant.
3. Thèse centrale
Les auteurs soutiennent que les pièces issues de l'audit constituent une fenêtre documentaire rare sur le fonctionnement concret d'une organisation héritière des Frères musulmans en Occident. Selon eux, ces pièces suggèrent un degré de connectivité organisationnelle (coordination, requêtes d'action venues du Moyen-Orient, transferts d'appartenance) supérieur à ce que retient le consensus dominant, lequel tient ces groupes pour liés historiquement et idéologiquement à la confrérie mais opérationnellement indépendants. Les auteurs précisent ne pas trancher le litige fiscal et laissent ouverte la question de savoir si ces constats valent pour le seul cas MAC ou traduisent une dynamique occidentale plus large.
4. Architecture argumentative
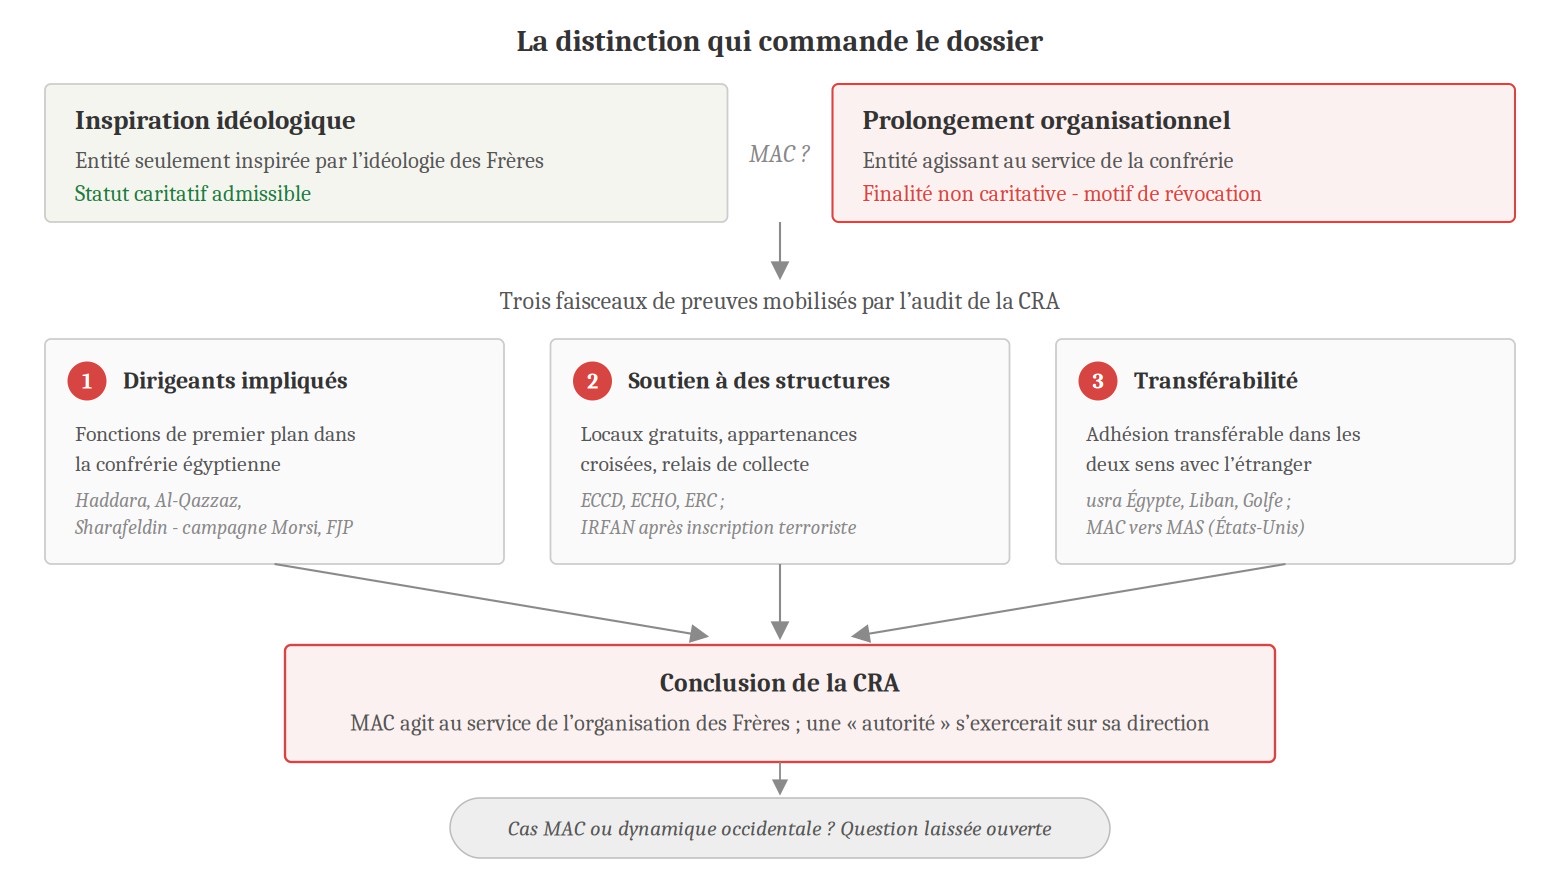
Le rapport restitue la logique de l'audit : une distinction de principe commande le dossier, que la CRA étaye par trois faisceaux de preuves convergents. Le schéma ci-dessous en restitue la structure.
Démonstration 1 - La distinction qui commande le dossier
Ce qui est démontré. L'audit oppose deux régimes : une entité simplement inspirée par l'idéologie des Frères, dont le statut caritatif est admissible, et une entité agissant au service de la confrérie en tant qu'organisation, ce qui constitue une finalité non caritative et un motif de révocation. MAC avait reconnu publiquement une dette idéologique envers Hassan al-Banna avant de retirer, lors d'une réunion de son conseil d'administration en septembre 2015, toute référence à la confrérie de ses statuts.
À partir de quelles données. FAQ archivée du site de MAC, courriers de son représentant légal à la CRA en 2018, décision du conseil d'administration de septembre 2015 et comptes rendus d'entretiens d'audit, tels que repris dans le dossier judiciaire.
Interprétation. Selon le rapport, la CRA relève un écart entre ce que l'organisation déclare représenter et les activités qu'elle paraît conduire.
Démonstration 2 - L'implication directe de dirigeants dans la confrérie égyptienne
Ce qui est démontré. Plusieurs dirigeants de MAC ont occupé des fonctions de premier plan dans la mouvance des Frères en Égypte : Wael Haddara, alors président, a travaillé à la campagne présidentielle de Mohammed Morsi ; Khaled Al-Qazzaz a exercé comme coordinateur des relations extérieures au sein du Parti de la liberté et de la justice puis au bureau de Morsi. La CRA relève en outre une correspondance suggérant qu'une « autorité » de cadres de la confrérie s'exerçait sur un dirigeant, Sharaf Sharafeldin, ainsi que des invitations régulières à des conférences de la confrérie.
À partir de quelles données. Courriels internes de MAC, documents onusiens et échanges avec des cadres de la confrérie tels que Mahmoud Ezzat et Khaled el-Abiary, repris dans l'audit.
Interprétation. Les auteurs notent que la présence de dirigeants occidentaux dans la confrérie au Moyen-Orient n'est ni propre ni inédite au Canada, mais que la correspondance versée au dossier suggère un degré de coordination supérieur à ce qui avait été documenté jusque-là.
Démonstration 3 - Le soutien à des structures canadiennes liées à la confrérie
Ce qui est démontré. MAC a soutenu des structures canadiennes proches des Frères égyptiens (l'Egyptian Canadian Coalition for Democracy à Ottawa et l'Egyptian Canadian Home Organization à Montréal, rattachées à un Egyptian Revolutionary Council), par la mise à disposition gratuite de locaux et des appartenances croisées de dirigeants. La relation avec IRFAN-Canada s'est par ailleurs poursuivie après le retrait de son statut caritatif en 2011 et après son inscription comme entité terroriste en 2014.
À partir de quelles données. Documentation d'audit, courriels internes de MAC et relevés financiers, dont les dons versés à IRFAN entre 2001 et 2010, repris dans le dossier.
Interprétation. Selon le rapport, l'usage non rémunéré des locaux et l'ampleur des appartenances croisées conduisent la CRA à lire ce soutien comme la marque d'une adhésion aux finalités de ces structures.
Démonstration 4 - La transférabilité de l'appartenance
Ce qui est démontré. L'adhésion paraît transférable entre MAC et des organisations de la confrérie à l'étranger, dans les deux sens : des membres issus d'une usra (la cellule de base de la confrérie) en Égypte, ou décrits comme membres au Liban ou dans le Golfe, sont admis à MAC ; à l'inverse, des membres de MAC sont orientés vers la Muslim American Society aux États-Unis ou demandent un transfert vers Le Caire.
À partir de quelles données. Courriels et comptes rendus de réunions des chapitres de MAC (Windsor, Calgary, Waterloo, Edmonton) et lettres de recommandation, repris dans l'audit.
Interprétation. Pour les auteurs, cette circulation, comparée au transfert d'un étudiant d'un campus à l'autre au sein d'un même système universitaire, est l'élément le plus révélateur, car difficilement compatible avec l'image d'entités strictement nationales et indépendantes.
Démonstration 5 - La portée pour le débat sur l'indépendance des groupes héritiers
Ce qui est démontré. Le consensus dominant tient les groupes héritiers occidentaux pour liés historiquement et idéologiquement à la confrérie, mais opérationnellement indépendants. À l'issue de son audit, la CRA conclut que MAC agit au service de l'organisation, et non de la seule idéologie, et évoque une « autorité » exercée sur sa direction.
À partir de quelles données. Synthèse de la CRA appuyée sur des milliers de communications internes, documents et relevés bancaires, telle que rapportée par les auteurs.
Interprétation. Les auteurs estiment que ces éléments sont inédits pour qui étudie la confrérie en Occident, tout en laissant ouverte la question de savoir s'ils valent pour le seul cas MAC ou traduisent une dynamique occidentale plus large.
5. Conclusion de l'auteur
Les auteurs concluent que les pièces réunies par la CRA constituent un apport important à la compréhension du fonctionnement des Frères musulmans en Occident, en ce qu'elles paraissent contredire l'idée d'une stricte indépendance des groupes héritiers à l'égard des organisations mères. Ils rappellent que les implications juridiques de l'audit ne relèvent pas de leur appréciation et que la généralisation au-delà de MAC et du Canada demeure à établir. Ils relèvent toutefois que la CRA mentionne, de façon incidente, la Muslim American Society (équivalent étatsunien de MAC) parmi les structures associées au dispositif de transfert d'appartenance, ce qui suggère que le mécanisme observé ne se limiterait pas au seul cas canadien.
6. Répertoire des organisations et figures-clés
Organisations
- MAC (Muslim Association of Canada). Fondée en 1997 ; présentée comme la plus grande association musulmane de terrain au Canada, avec des mosquées, centres et écoles répartis dans quatorze villes.
- CRA (Canada Revenue Agency). Administration fiscale fédérale canadienne, auteure de l'audit.
- Frères musulmans. Confrérie fondée en Égypte, désignée dans le dossier comme organisation mère.
- FJP (Freedom and Justice Party). Vitrine politique des Frères en Égypte sous la présidence de Mohammed Morsi.
- ECCD et ECHO. Structures canadiennes (Ottawa et Montréal) proches des Frères égyptiens, rattachées à un Egyptian Revolutionary Council.
- IRFAN-Canada. Organisation dont le statut caritatif a été révoqué en 2011 et qui a été inscrite comme entité terroriste en 2014.
- MAS (Muslim American Society). Présentée comme l'équivalent étatsunien de MAC.
Figures-clés
- Hassan al-Banna. Fondateur des Frères musulmans ; référence idéologique revendiquée par MAC.
- Wael Haddara. Président de MAC ; engagé dans la campagne présidentielle de Mohammed Morsi.
- Khaled Al-Qazzaz. Responsable de MAC ; coordinateur des relations extérieures du FJP puis au bureau de Morsi.
- Sharaf Sharafeldin. Dirigeant de MAC ; destinataire de la correspondance relevée par la CRA.
- Mahmoud Ezzat. Cadre supérieur des Frères égyptiens ; Guide suprême par intérim en 2013.
Florence Bergeaud-Blackler
Anthropologue, Chargée de recherche au CNRS (HDR)
Présidente-fondatrice du CERIF - Centre Européen de Recherche et d'Information sur le Frérisme
cerif.eu
Commentaire du CERIF
Apport. Le rapport met à disposition, en les ordonnant, des pièces primaires habituellement inaccessibles (courriels internes, relevés financiers, comptes rendus d'entretiens) sur la circulation entre une organisation occidentale et les branches moyen-orientales de la confrérie. Il fixe une distinction opératoire entre inspiration idéologique et prolongement organisationnel frériste. La transférabilité documentée de l'appartenance constitue un apport empirique notable au débat sur l'autonomie des groupes héritiers.
Limites. Les pièces proviennent d'un corpus constitué à des fins fiscales et ne sont restituées que partiellement ; les auteurs relèvent eux-mêmes qu'un courriel, même versé intégralement, appelle une contextualisation parfois inaccessible et demeure suggestif plus que probant. La portée des constats au-delà de MAC n'est pas établie par le dossier.
Pourquoi le lire. Pour disposer d'un dossier de sources primaires sur les modalités concrètes de coordination entre entités fréristes occidentales et organisations mères, mobilisable pour l'examen comparatif d'autres contextes nationaux.